UMA kazançları için herkese uygulanacak tek bir vergi oranı söylemek doğru değildir. Mart 2026 teklifindeki kripto vergisi hükümleri, 7577 sayılı nihai kanunda yer almıyor; bu durum her kullanıcı ve her gelir türü için otomatik vergi muafiyeti anlamına gelmez.
2026 vergi haberlerinde önemli ayrım
TBMM'nin 2/3560 esas numaralı teklif sayfasındaki özet, kripto işlemleri ve kazançlarına ilişkin vergi düzenlemeleri planlandığını gösterir. Aynı kayıtta teklifin kanunlaştığı yazması, ilk metindeki bütün maddelerin son metne aynı biçimde geçtiği anlamına gelmez. Teklif özeti yerine nihai kanunun maddeleri kontrol edilmelidir. TBMM teklif kaydı
7577 sayılı Kanun 2 Nisan 2026'da kabul edilmiş; TBMM kanun kaydına göre 17 Nisan 2026 tarihli ve 33227 sayılı Resmî Gazete'de yayımlanmıştır. İncelenen nihai metin, teklif özetindeki kripto vergi hükümlerini içermiyor. Dolayısıyla o tekliften alınan oranları yürürlükteki UMA stopajı gibi sunmak yanlış olur. TBMM kanun kaydı 7577 nihai metni
Bu doğrulama 20 Kasım 2026 tarihli araştırmanın kapsamındadır. Buradan “bütün kripto faaliyetleri vergisizdir” gibi sınırsız bir hüküm çıkarılmıyor. Kişisel varlık satışı, ticari faaliyet, komisyon geliri ve protokol ödülleri farklı olaylardır. Genel vergi hükümlerinin somut durumunuza etkisi ayrıca değerlendirilmelidir.
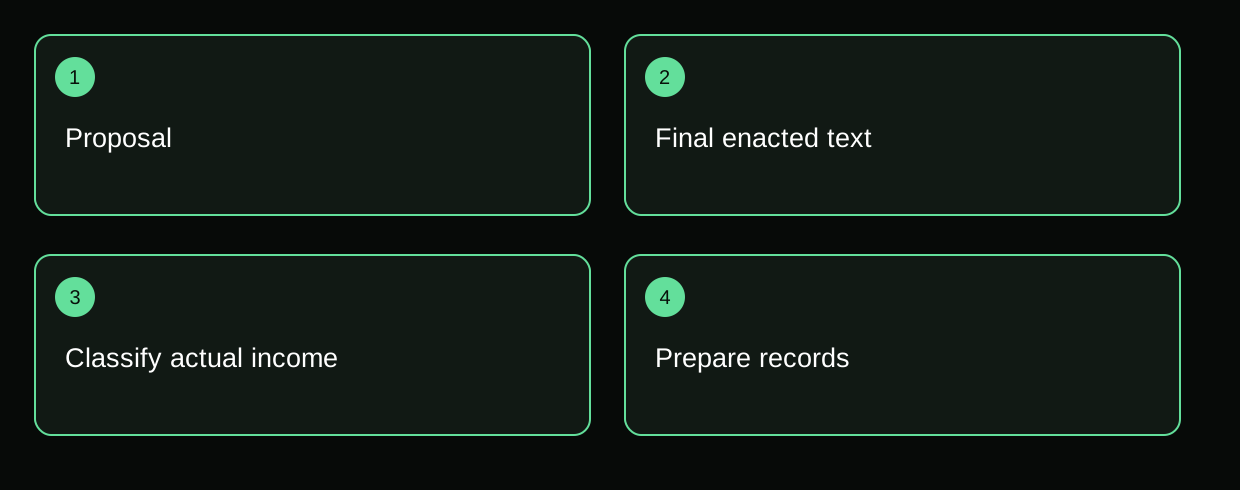
Önce hangi geliri elde ettiğinizi belirleyin
UMA'yı kendi hesabınıza alıp satmak, bir başkası adına alım satım yaparak ücret almakla aynı değildir. Protokolde oy vererek ödül kazanmak da yalnızca fiyat artışından doğan satış farkıyla aynı olay değildir. Her birinin tarafı, amacı ve ekonomik kaynağı farklıdır.
Bir cüzdandan kendi diğer cüzdanınıza token taşımak ise tek başına piyasa satışı değildir. Token miktarı değişmeden sahiplik kontrolünüz devam edebilir; ağ ücreti ayrı bir masraftır. İşlem takip yazılımının bu hareketi gelir diye etiketlemesi, otomatik hukuki doğruluk sağlamaz. Önce gerçek olayı sınıflandırın.
Kendi hesabınızın dışında şirket hesabı, mesleki faaliyet veya düzenli hizmet geliri söz konusuysa uzman değerlendirmesi daha da önem kazanır. GİB'in gelir türleri açıklamaları, farklı olayların ayrı başlıklarda ele alındığını gösterir. Ancak genel bir gelir sayfası UMA için özel muafiyet belgesi değildir. GİB diğer kazanç ve iratlar açıklaması
Bankaya gelen para ile kâr aynı şey değildir
Bir platformdan banka hesabınıza gelen tutar başlangıç sermayenizi de içerebilir. Toplam çekimi doğrudan “kâr” diye yazmak ekonomik sonucu yanlış gösterebilir. Buna karşılık bankaya hiç çekim yapmamış olmanız da bütün olayların vergi açısından önemsiz olduğu sonucunu tek başına doğurmaz.
Satış, token değişimi, ödül tahsili ve kişisel transfer gibi olayları kendi tarihleriyle kaydedin. Vergisel sonucun hangi olayda doğduğu somut kurallara göre değerlendirilir. “Sadece bankaya gelince vergi olur” gibi genel bir cümleyi doğrulanmış hukuk kuralı saymayın.
Ekonomik kâr hesabında dahi alış maliyeti, satılan miktar ve ilgili masraflar gerekir. Farklı tarihlerde birden çok alış yaptıysanız hangi maliyetin hangi satışa bağlandığı önem kazanır. Kendi takip yönteminizi belgeleyin; ama bunu hukuken zorunlu tek maliyet yöntemi olarak sunmayın.
Hazırlanacak kayıt dosyası
- Fonlama belgeleri: Bankadan platforma gelen başlangıç tutarı ve gönderen hesap sahibi. Bu belge kaynağın ilk aşamasını açıklar; token alış fiyatını tek başına göstermez.
- Alış ve satış gerçekleşmeleri: Tarih, miktar, fiyat, karşılık varlık ve ücret. Sadece emir talimatı değil, fiilî gerçekleşmeler kullanılmalıdır.
- Cüzdan transferleri: Ağ, gönderici, alıcı ve işlem kimliği. Kendi hesaplarınız arasındaki hareketleri açık işaretleyin.
- Ödül kayıtları: Protokol veya platform, hak kazanma ve tahsil bilgisi, token miktarı ve kesintiler. Ödül ile sermaye iadesini karıştırmayın.
- Fiat çıkışları: Platform referansı, dönüşüm kaydı ve banka dekontu. Son tutarı önceki olaylarla ilişkilendirin.
Bu dosya hukuki beyanı otomatik oluşturmaz. Bir uzman veya idare somut olayı değerlendirirken tutarlı veri sağlar. Eksik kayıtları güncel fiyatla doldurmak yerine hangi bilginin eksik olduğunu işaretleyin. Kaynağı ve kullanılan zaman standardını belirtmek sonradan farkları açıklamaya yardımcı olur.
Staking ve oylama ödüllerini ayrı tutun
UMA protokol stakingi, yalnızca varlığı bekletmekten farklı olarak oy verme yükümlülüğü ve kesinti riski içerir. Ödül, hak kazanma, talep etme ve yeniden stake etme kayıtları farklı olaylar olabilir. İnceleme dosyanızda bunların tarihlerini ve token miktarlarını ayrı saklayın. UMA oylama rehberi
Borsanın sunduğu bir getiri ürünü ise protokol oylamasıyla aynı sözleşme ilişkisi değildir. Ürün sağlayıcısı, ödeme biçimi ve koşulları farklı olabilir. Yalnızca ikisinde de “staking” kelimesi geçtiği için aynı vergisel sınıflandırmayı otomatik uygulamayın.
Kesinti veya token kaybı varsa bunu da belgelendirin. Fiyat düşüşü, protokol cezası ve işlem ücreti farklı ekonomik olaylardır. Hepsini tek bir “zarar” satırına toplamak somut incelemeyi zorlaştırabilir. Vergisel kabul ve mahsup koşulları ayrıca doğrulanmalıdır.
Danışmana hangi sorularla gitmelisiniz?
| Soru | Hazırlanacak bilgi |
|---|---|
| Faaliyet kişisel mi ticari mi? | Amaç, sıklık, organizasyon ve varsa hizmet ilişkisi |
| Hangi olay değerlendiriliyor? | Satış, ödül, takas veya transfer kaydı |
| Hangi dönem ve ülke? | İkamet, tarih ve faaliyet bağlamı |
| Maliyet nasıl belgelenecek? | Gerçekleşmeler, masraflar ve eksik kayıtlar |
| Beyan veya özel görüş gerekir mi? | Somut olayın belgeleri ve güncel mevzuat |
Danışmandan kullanılan hükmü ve neden sizin olayınıza uygulandığını açıklamasını isteyin. Bir sosyal medya videosundaki oranı tekrarlamak yeterli gerekçe değildir. Özelge veya mahkeme kararı kullanılıyorsa olayın tarafları ve kapsamının sizin durumunuzla aynı olup olmadığını değerlendirmek gerekir.
Sahte vergi tahsilatlarını nasıl ayırırsınız?
Bir mesajdaki vergi talebi için yetkili kurum, hukuki dayanak, dönem ve resmî ödeme yolu doğrulanmalıdır. Kişisel cüzdana token göndererek vergi ödemek veya “çekimi açmak” için ek yatırım yapmak normal kamu tahsilatı kanıtı değildir. Talebi mesajdaki bağlantıdan değil, kurumun kendi kanalından kontrol edin.
MASAK, kendi adıyla hazırlanan sahte bloke ve transfer belgelerine ilişkin uyarı yayımlamıştır. Benzer görünümlü belgeler işlem incelemesini taklit edebilir. Logo, kaşe görseli veya ciddi yazı dili tek başına gerçeklik sağlamaz. MASAK resmî uyarısı
Vergi konusu belirsizken en yararlı iş kayıtları düzeltmektir. Henüz doğrulanmamış oranı gelirinizden kesin düşmek veya hiçbir yükümlülük olmayacağını ilan etmek yerine somut olayınızı ve kaynak zincirini hazırlayın. Bu yaklaşım hem yanlış bilgiye dayalı ödeme riskini hem de sonradan belge eksikliği sorununu azaltır.
Sık sorulan sorular
7577 sayılı Kanun’un kabul edilmesi kripto vergi maddelerinin kabulü mü?
İlk teklif özetiyle nihai maddeler aynı şey değildir. Bu kanunun incelenen son metninde teklifin kripto vergi hükümleri bulunmuyor. Başka bir iddia değerlendiriliyorsa ayrıca güncel ve yürürlükteki somut hüküm gösterilmelidir.
Portföy takip uygulamamın raporu tek başına yeterli mi?
Rapor yardımcı olabilir, fakat yanlış token eşlemesi, eksik borsa geçmişi veya kendi transferlerinin gelir sayılması gibi hatalar olabilir. Kaynak kayıtlarla uzlaştırın. Uygulamanın seçtiği hesap yönteminin sizin hukuki durumunuza uygun olduğunu ayrıca doğrulayın.
Vergi için bütün cüzdan adreslerimi internette yayımlamalı mıyım?
Hayır. Kamuya açıklama ile yetkili kuruma gerekli kaydı sunmak farklıdır. Belgeleri güvenli kanaldan ve gerekli kapsamda paylaşın. Kurtarma kelimeleri veya özel anahtarlar vergi kaydı değildir; hiçbir rapora eklenmemelidir.
İlgili rehberler
- Kripto Sonrası Banka Hesabı Neden Kilitlenir? İlk Yapılacaklar
- UMA Satıp TL Çekerken: Net Tutar, IBAN ve Belge Kontrolü
- Türkiye’de UMA İşlemleri Yasal mı? Alım, Ödeme ve Platform Farkı
- UMA Coin Nedir, Ne İşe Yarar? İlk Kez Araştıranlar İçin
Kaynaklar
- TBMM 2/3560 teklif kaydı
- TBMM 7577 sayılı kanun kaydı
- 7577 sayılı kanunun nihai metni
- GİB diğer kazanç ve iratlar açıklaması
- UMA oylama ve staking rehberi
- MASAK sahte bloke belgesi uyarısı